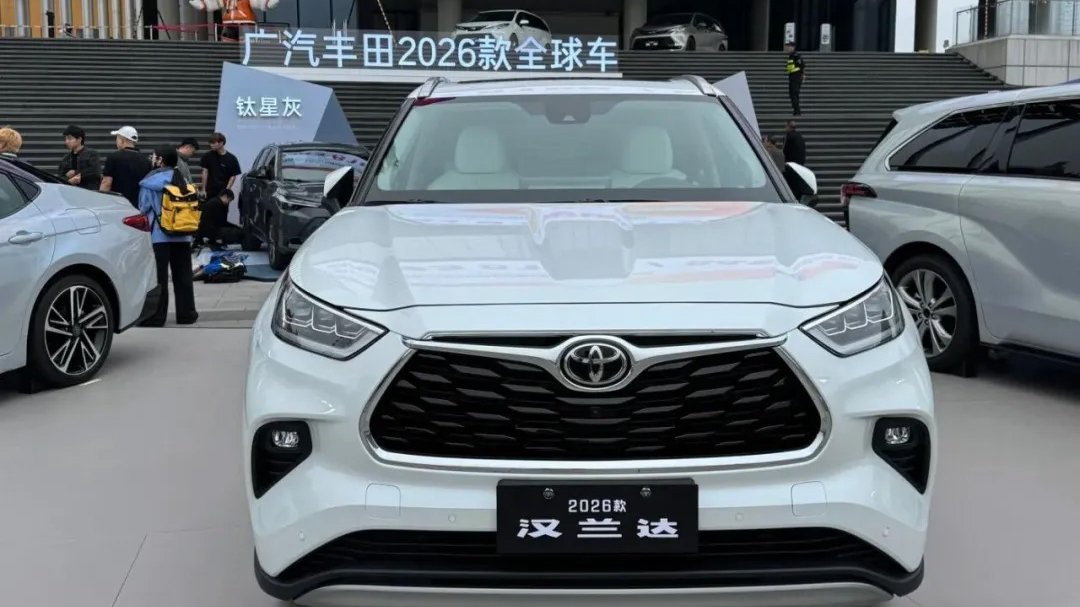
ດຽວນີ້ຊື້ລົດ SUV ຂະໜາດກາງ-ໃຫຍ່, ໃຜບໍ່ຄິດໄລ່ລະອຽດ? ຕ້ອງຜ່ອນສິນເຊື່ອ, ຕ້ອງຈ່າຍຄ່າຮຽນລູກ, ຍັງຕ້ອງເກັບເງິນໄວ້ໃຫ້ພໍ່ແມ່ໄປປິ່ນປົວ, ຖ້າຈ່າຍເງິນກ້ອນໃຫຍ່ໃນຄັ້ງດຽວ, ກະແສເງິນຄົວເຮືອນກໍ່ຈະຂາດ. ນະໂຍບາຍດອກເບ້ຍຕໍ່າ 5 ປີທີ່ກວາງຊີ ໂຕໂຢຕ້າເຮັດໃຫ້ຮຸ່ນ ແຮນລັນດາ 2026 ແມ່ນເໝືອນກັບເຮັດໃຫ້ຄອບຄົວທົ່ວໄປຫາຍໃຈສະບາຍ, ຕົງໄປຕົງມາກວ່າ ຕູອາງ, ອັງໂຄ້ຍ ທີ່ລາຄາໃກ້ຄຽງກັນຫຼາຍ.
ມາຄິດໄລ່ຕົວເລກຕົວຈິງກັນກ່ອນ: ແຮນລັນດາ ຄູ່ລູກປະສົມ ລຸ້ນພຣີມຽມ ລາຄາ 31.48 ໝື່ນຢວນ, ຈ່າຍມັດຈຳ 15.74 ໝື່ນຢວນ, ສ່ວນທີ່ເຫຼືອຜ່ອນ 5 ປີ, ດອກເບ້ຍປີພຽງ 2.99%, ຈ່າຍເດືອນລະ 2820 ຢວນ. ຄົນບ້ານຂ້ອຍປີກາຍຊື້ ຕູອາງ, ຈ່າຍມັດຈຳເຄິ່ງໜຶ່ງຄືກັນ, ແຕ່ຜ່ອນໄດ້ພຽງ 3 ປີ, ຈ່າຍເດືອນລະ 2900 ກວ່າຢວນ, ດອກເບ້ຍຍັງເພີ່ມຂຶ້ນ 8000 ຢວນ — 8000 ຢວນນີ້, ພໍໃຫ້ລູກຮຽນພິເສດໄດ້ໜຶ່ງປີ, ຫຼືພາຄອບຄົວໄປຫຼິ້ນຫາດທະເລໄດ້ໜຶ່ງເທື່ອ.
ສິ່ງທີ່ເຮັດໃຫ້ໝັ້ນໃຈທີ່ສຸດແມ່ນບໍ່ມີກົນອຸບາຍ. ກ່ອນໜ້ານີ້ໄປເບິ່ງລົດຍີ່ຫໍ້ໜຶ່ງກັບໝູ່, ບອກວ່າດອກເບ້ຍຕໍ່າ, ແຕ່ສຸດທ້າຍຕ້ອງຊື້ປະກັນໄພເຕັມຢູ່ຮ້ານ, ຍັງຕ້ອງເພີ່ມຄ່າທຳນຽມ 3000 ຢວນ, ຄິດໄລ່ແລ້ວກໍ່ບໍ່ຕ່າງຫຍັງກັບດອກເບ້ຍສູງ. ນະໂຍບາຍຂອງ ແຮນລັນດາ ນີ້, ບໍ່ຕ້ອງຜູກປະກັນໄພ, ກໍ່ບໍ່ມີຄ່າໃຊ້ຈ່າຍເພີ່ມເຕີມ, ພະນັກງານຂາຍຮ້ານ 4S ເວົ້າຢ່າງຈະແຈ້ງ, ບໍ່ປິດບັງ. ທີ່ຍິ່ງຫາຍາກແມ່ນ, ແມ່ນແຕ່ລຸ້ນເລີ່ມຕົ້ນ ຟຣອນລັນເດີ ກໍ່ໄດ້ຮັບສິດປະໂຫຍດນຳ, ບໍ່ຄືຍີ່ຫໍ້ອື່ນ, ມີແຕ່ລົດລຸ້ນສູງຈຶ່ງໃຊ້ເງິນກູ້ໄລຍະຍາວໄດ້, ຄົນໜຸ່ມຢາກຊື້ລົດລາຄາຖືກກວ່າ, ຍັງຕ້ອງຮັບດອກເບ້ຍສູງ.
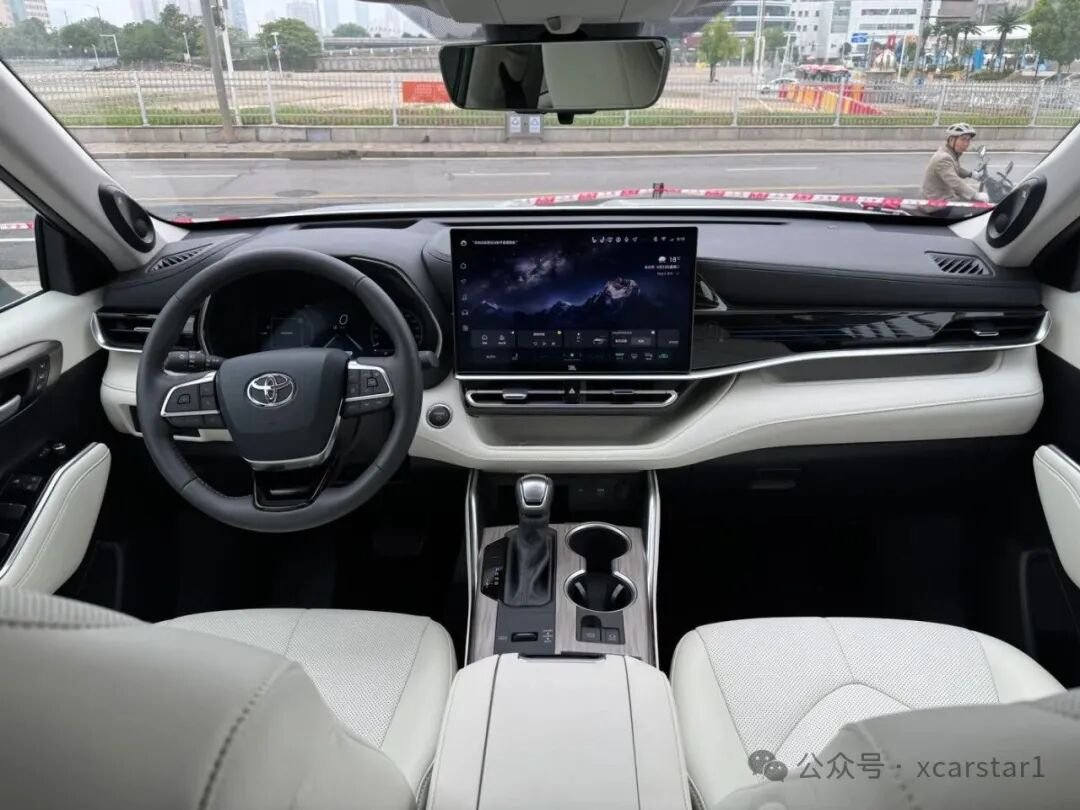
ຕົວຈິງແລ້ວສຳລັບຄອບຄົວອາຍຸ 30 ກວ່າປີຂອງພວກເຮົາ, ການຊື້ລົດບໍ່ແມ່ນ "ຊື້ຂອງຫຼິ້ນ", ແຕ່ແມ່ນເພື່ອຮັບໃຊ້ການເດີນທາງຂອງທັງຄອບຄົວ. ແຮນລັນດາ ໄດ້ອັບເກຣດຫ້ອງໂດຍສານອັດສະລິຍະ, ແຖວຫຼັງເບິ່ງຮູບເງົາໄດ້, ຜູ້ໃຫຍ່ແລະເດັກນ້ອຍນັ່ງລົດທາງໄກບໍ່ເບື່ອ; ພື້ນທີ່ກວ້າງພໍ, ທ້າຍອາທິດພາພໍ່ແມ່ໄປໂຮງໝໍກວດຄືນ, ວາງລໍ້ເຂັນກໍ່ບໍ່ແອອັດ. ດຽວນີ້ມີນະໂຍບາຍການເງິນນີ້ແລ້ວ, ບໍ່ຕ້ອງໃສ່ເງິນຫຼາຍເກີນໄປໃສ່ຕົວລົດ, ຄອບຄົວຍັງເຫຼືອເງິນສຳຮອງສຸກເສີນ, ໃຈກໍ່ໝັ້ນຄົງ.
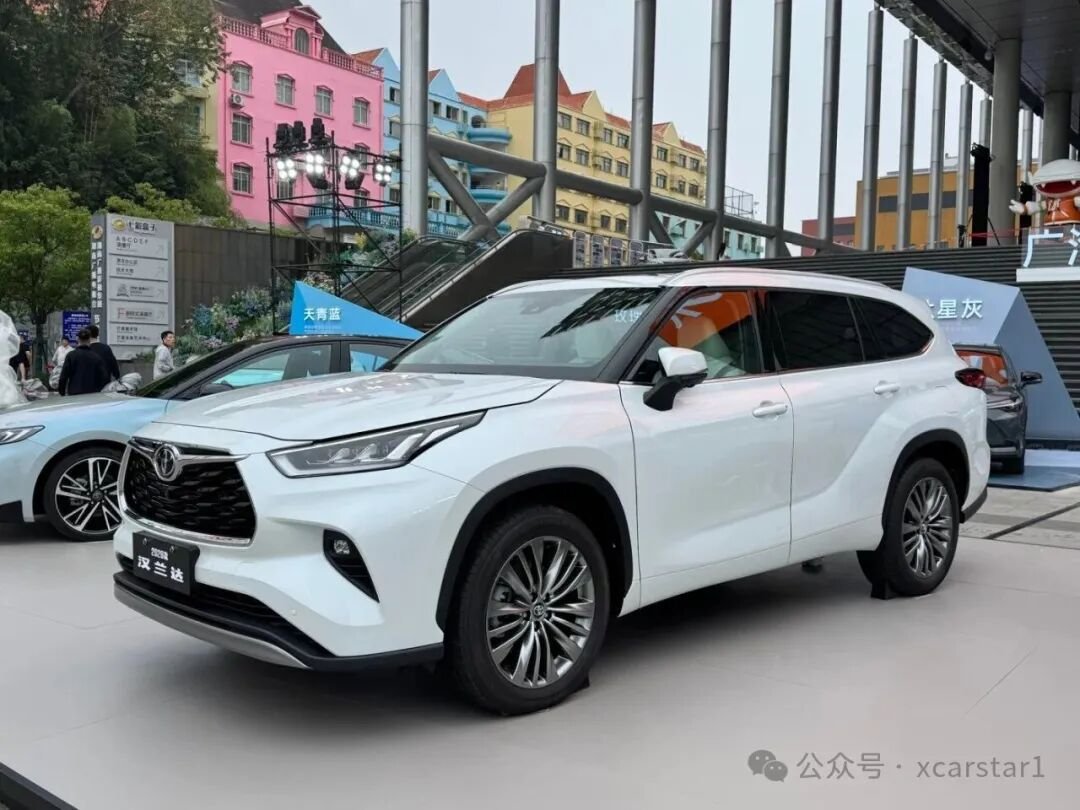
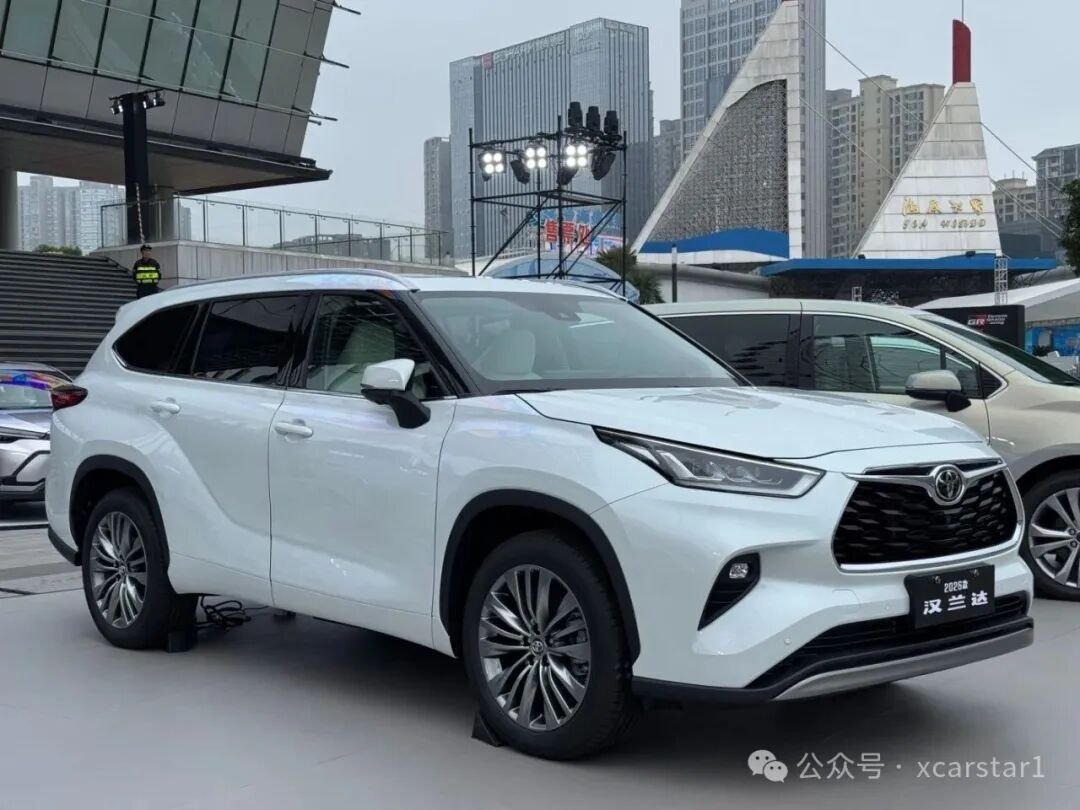
ເວົ້າຕົງໆ, ບໍລິສັດລົດແທນທີ່ຈະ "ຫຼິ້ນແບບພິເສດ" ໃນການຕັ້ງຄ່າ, ຄວນເຮັດນະໂຍບາຍຕົວຈິງແບບນີ້ຫຼາຍກວ່າ. ສຳລັບຄອບຄົວທົ່ວໄປ, "ຈ່າຍໜ້ອຍລົງສອງສາມຮ້ອຍຕໍ່ເດືອນ" "ບໍ່ຖືກຫຼອກ" ມີປະໂຫຍດກວ່າຟັງຊັນທີ່ສວຍງາມແຕ່ບໍ່ມີປະໂຫຍດນັ້ນຫຼາຍ. ແຮນລັນດາ ເທື່ອນີ້ຖືວ່າຈັບຕ້ອງຄວາມຕ້ອງການຂອງປະຊາຊົນແລ້ວ — ບໍ່ແມ່ນຊື້ລົດດີບໍ່ໄດ້, ແຕ່ຢ້ານວ່າຊື້ລົດແລ້ວຈະກະທົບຕໍ່ຄຸນນະພາບຊີວິດ.


